Was bedeutet „Surcharging“?
Der Begriff Surcharging stammt vom englischen „surcharge“ (Aufschlag, Zuschlag) und bezeichnet die Praxis, für die Nutzung eines bestimmten Zahlungsmittels einen separaten Zusatzbetrag zu berechnen, der über den eigentlichen Warenpreis hinausgeht. Ein Händler, der Surcharging betreibt, gibt damit seine tatsächlichen Kosten für ein bestimmtes Zahlungsmittel gezielt an diejenigen Kundinnen und Kunden weiter, die dieses Zahlungsmittel auch tatsächlich nutzen – statt die Kosten pauschal auf alle Preise umzulegen, unabhängig von der gewählten Zahlungsart. Genau dieses Prinzip der verursachergerechten Kostenzuordnung wollte der deutsche Gesetzgeber 2018 für bestimmte Zahlungsmittel unterbinden – mit weitreichenden Folgen, wie sich zeigen sollte.
2018: Die PSD2-Umsetzung und ihr eigentliches Ziel
Am 13. Januar 2018 trat in Deutschland die Umsetzung der EU-Zahlungsdiensterichtlinie (PSD2) in Kraft. Zentraler Bestandteil war ein Verbot des Surcharging für die gängigsten bargeldlosen Zahlungsmittel – SEPA-Überweisung, Lastschrift und Kartenzahlung. Auslöser der Regelung war vor allem die Praxis von Billigfluggesellschaften wie Ryanair, die mit sehr günstigen Grundpreisen warben, am Ende des Buchungsprozesses aber keine einzige gebührenfreie Zahlungsmöglichkeit mehr anboten. Der Gesetzgeber wollte dieser Lockpreis-Praxis einen Riegel vorschieben.
Die Lücke im Gesetz: Wenn Gesetzgebung an der Realität vorbeigeht
Im Gesetzestext selbst, § 270a BGB, werden ausdrücklich nur SEPA-Überweisung, Lastschrift und Zahlkarten genannt. Paypal oder Sofortüberweisung tauchen dort nicht auf. In der Gesetzesbegründung wurde zwar klargestellt, dass Dienste wie Paypal von der Regelung nicht erfasst sein sollten – diese Begründung war jedoch nicht Bestandteil des eigentlichen Gesetzestextes und damit rechtlich nicht unmittelbar bindend.
Diese Ungenauigkeit reiht sich in ein wiederkehrendes Muster deutscher Gesetzgebung ein: Ähnlich wie bei der Pfandpflicht nach dem Verpackungsgesetz, wo lange Zeit unklar blieb, ob alkoholfreie Spirituosenalternativen (NOLA) pfandpflichtig sind, obwohl längst ein realer Markt dafür existierte, wurde auch hier eine Regelungslücke sichtbar, die erst Jahre später – und auf Umwegen über Gerichte oder Behörden – geschlossen werden musste. Der Gesetzgeber reagiert in solchen Fällen oft erst nachträglich auf eine Realität, die am Markt längst etabliert ist, statt sie bei der Formulierung des Gesetzes von vornherein mitzudenken.
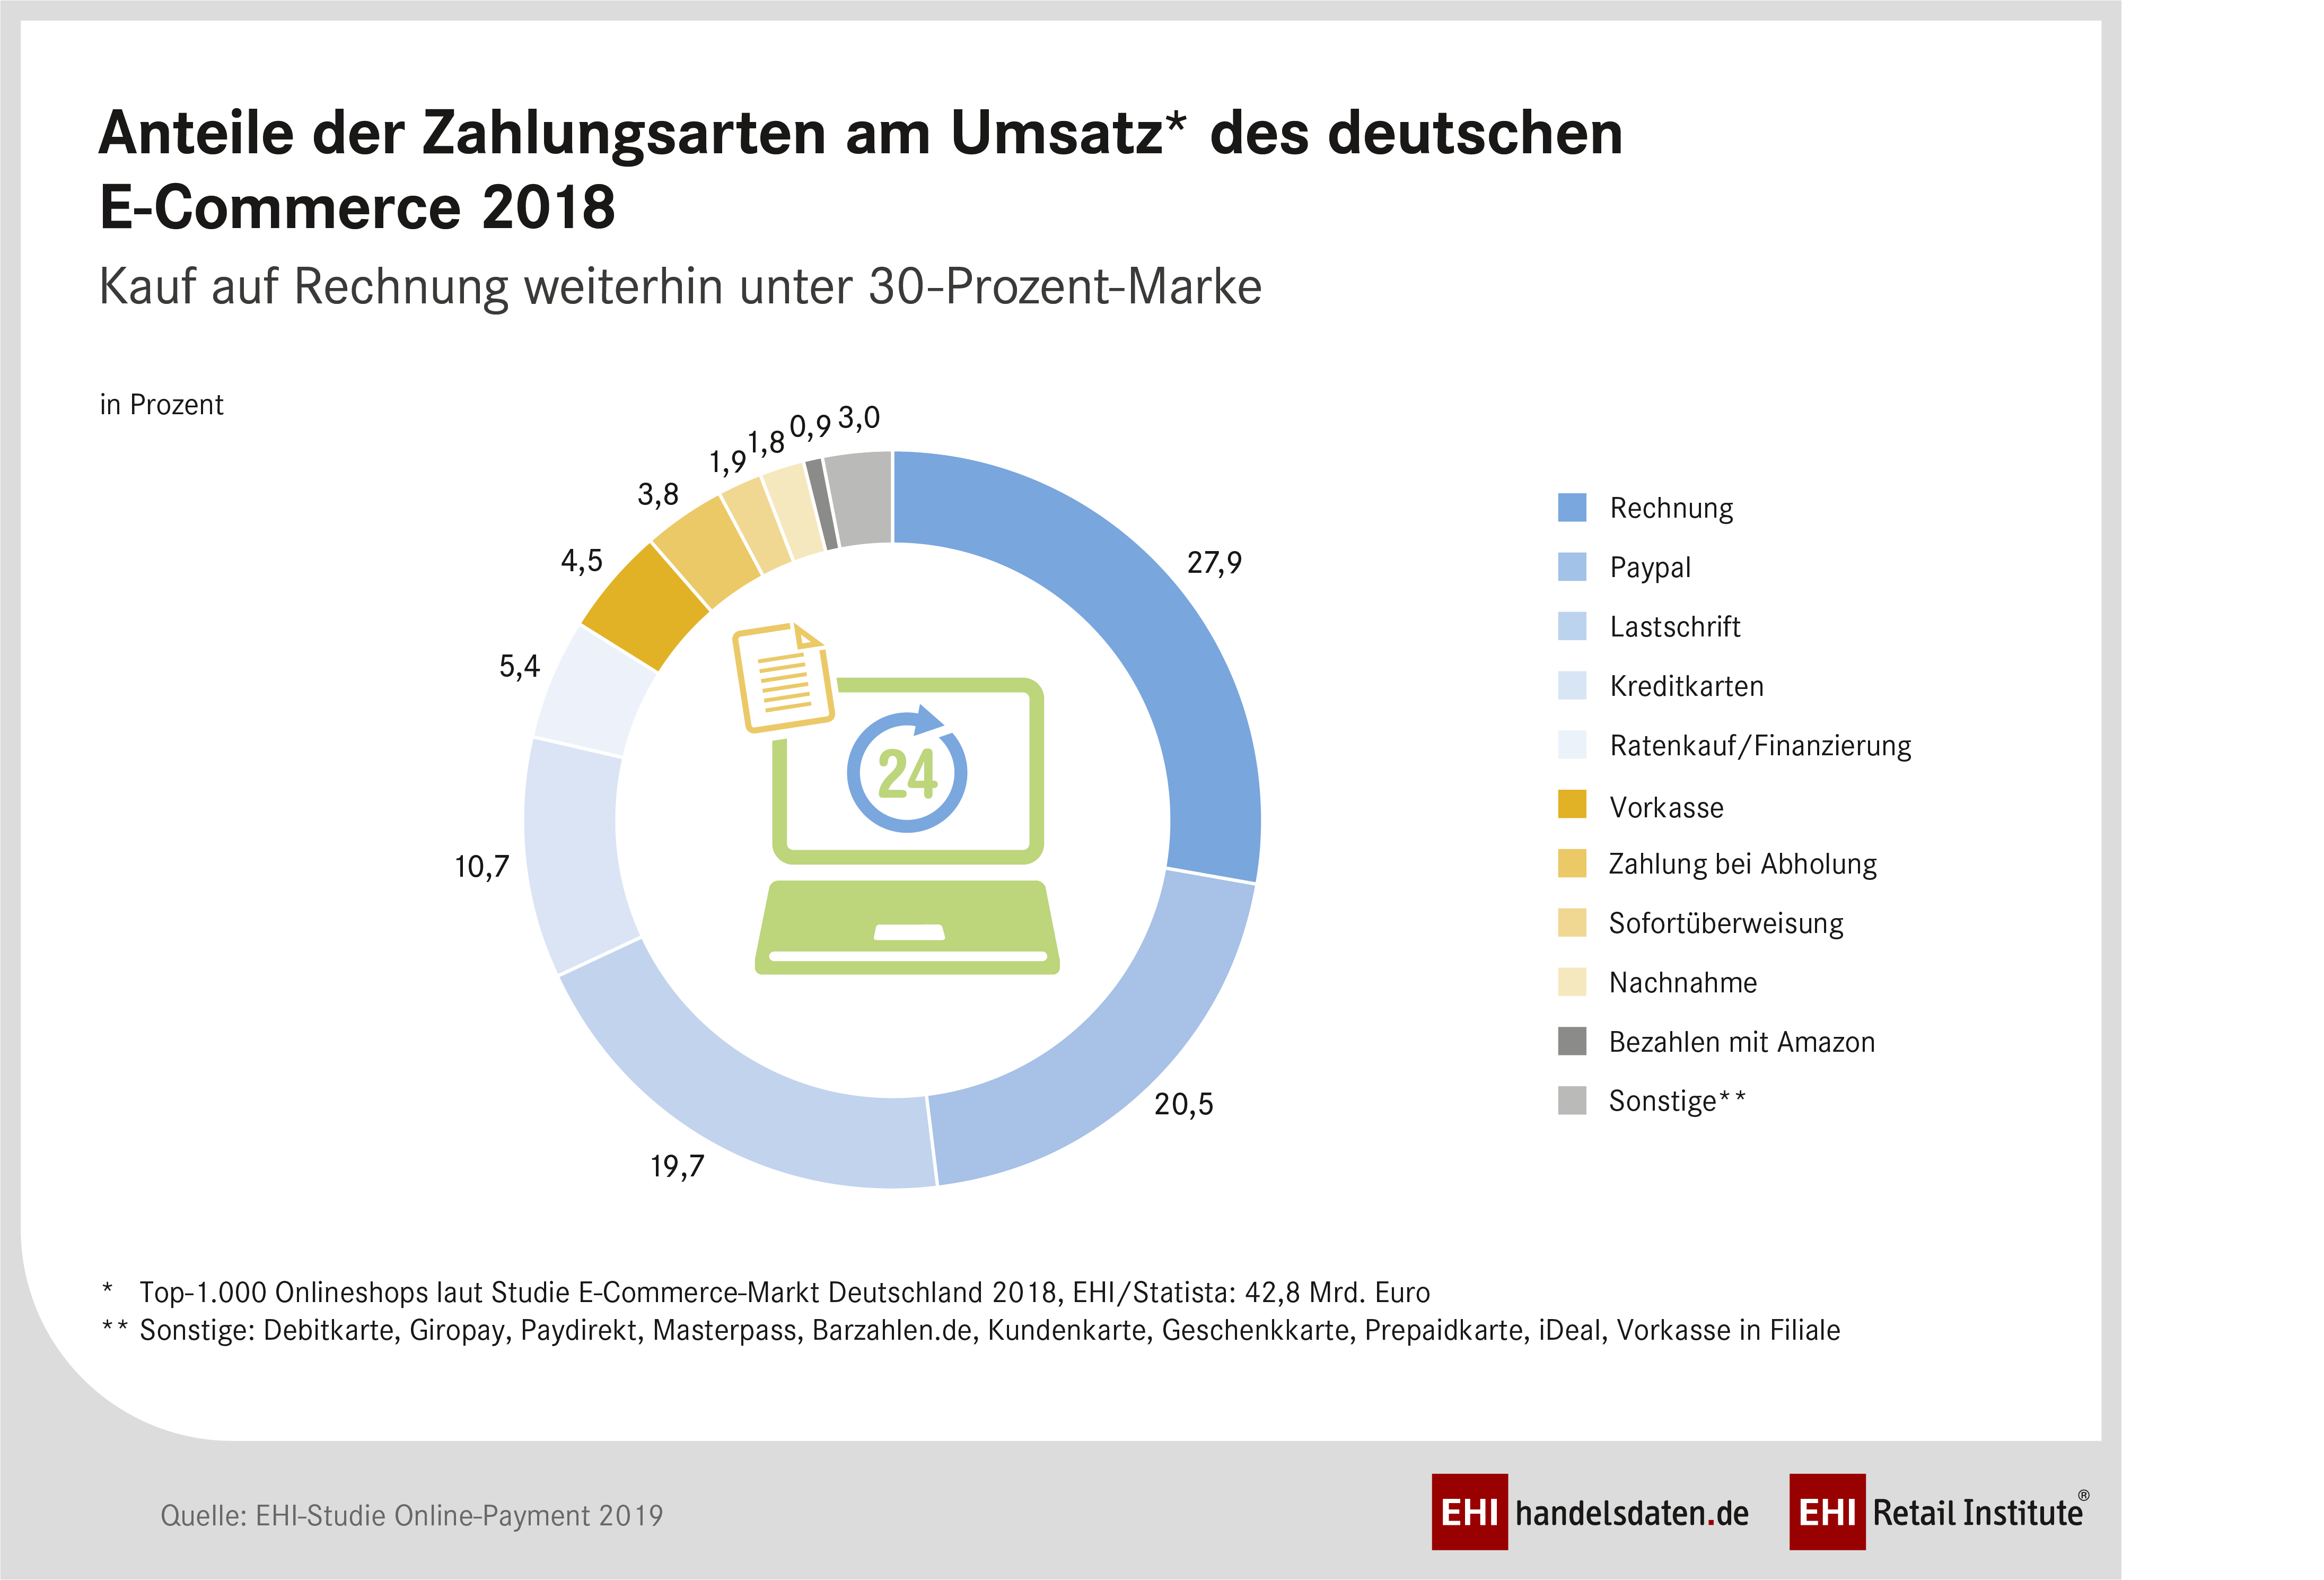
Wie wenig diese Lücke der tatsächlichen Bedeutung von Paypal im Zahlungsverkehr gerecht wurde, zeigt ein Blick auf die Zahlen aus genau dem Jahr, in dem das Gesetz in Kraft trat: Schon 2018 entfielen laut EHI-Studie „Online-Payment 2019“ 20,5 % des Gesamtumsatzes der Top-1.000 deutschen Onlineshops auf Zahlungen per Paypal – nach dem Kauf auf Rechnung (27,9 %) bereits die zweitwichtigste Zahlungsart in Deutschland, weit vor Kreditkarte (10,7 %) und Sofortüberweisung (1,8 %).
 KI-Bild
Quelle: EHI-Studie Online-Payment 2019, EHI Retail Institute / handelsdaten.de
Paypal war zum Zeitpunkt des Gesetzesinkrafttretens also längst keine Randerscheinung, sondern ein etablierter, millionenfach genutzter Bestandteil des deutschen Zahlungsverkehrs. Dass der Gesetzgeber trotzdem keine eindeutige gesetzliche Regelung für einen derart marktrelevanten Dienst getroffen hat, wirkt angesichts dieser Zahlen schwer nachvollziehbar – und reiht sich in eine längere Reihe von Fällen ein, in denen deutsche Gesetzgebung der gelebten wirtschaftlichen Realität der Bürgerinnen und Bürger hinterherhinkt, statt sie vorausschauend zu regeln.
2018–2021: Die Wettbewerbszentrale geht gegen Händler vor
Die Wettbewerbszentrale e. V. richtete bereits 2018 eine eigene Beschwerdestelle für Zahlungsentgelte ein, über die sich Verbraucher und Gewerbetreibende über Händler beschweren konnten, die für Paypal oder Sofortüberweisung ein zusätzliches Entgelt verlangten. Allein im Jahr 2018 gingen dort über 160 Beschwerden ein. Die Wettbewerbszentrale interpretierte § 270a BGB dabei so, dass auch Paypal und Sofortüberweisung vom Aufschlagsverbot erfasst seien – entgegen der ausdrücklichen Absicht in der Gesetzesbegründung. Auf dieser Grundlage sprach die Wettbewerbszentrale allein von Januar bis März 2018 bereits 97 Abmahnungen aus; in 95 Fällen kam es zu außergerichtlichen Unterlassungserklärungen. Händler, die Paypal-Gebühren weitergegeben hatten, mussten diese Praxis also einstellen – obwohl sich diese Rechtsauffassung drei Jahre später als unzutreffend herausstellen sollte.
Das Flixbus-Verfahren und der Weg zum BGH
Einen Fall ließ die Wettbewerbszentrale grundsätzlich klären: das Verfahren gegen das Münchner Fernbus-Unternehmen Flixbus, das bis 2018 Kundinnen und Kunden für die Nutzung von Paypal und Sofortüberweisung eine Gebühr in Höhe eines Anteils am Fahrkartenpreis berechnet hatte. Der Fall ging durch drei Instanzen:
- Landgericht München I (Dezember 2018): Das Gericht gab der Klage der Wettbewerbszentrale statt. Flixbus durfte für Paypal und Sofortüberweisung keine Gebühren verlangen.
- Oberlandesgericht München (Oktober 2019): Gegen dieses Urteil legte Flixbus Berufung ein. Das OLG München hob es auf, wies die Klage ab und erlaubte die Gebühren.
- Bundesgerichtshof (März 2021): Nun war es die Wettbewerbszentrale, die Revision einlegte, um die Frage bundesweit klären zu lassen. Der BGH bestätigte die Ansicht des OLG und gab Flixbus endgültig recht.
März 2021: Das BGH-Urteil
Am 25. März 2021 entschied der BGH (Az. I ZR 203/19) zugunsten von Flixbus beziehungsweise des Handels: Entgelte für Paypal und Sofortüberweisung sind zulässig, weil beide Dienste eine eigenständige Zusatzleistung erbringen – etwa die Bonitätsprüfung oder die beschleunigte Abwicklung – und damit nicht unter das Aufschlagsverbot des § 270a BGB fallen. Die Wettbewerbszentrale selbst begrüßte das Urteil anschließend öffentlich als Gewinn an Rechtssicherheit für den Handel – ohne dabei zu thematisieren, dass sie selbst über drei Jahre lang genau die gegenteilige Rechtsauffassung durchgesetzt hatte.
BGB vs. Kartellrecht: Zwei Rechtsebenen kollidieren
Juristisch stehen § 270a BGB und das Kartellrecht nicht in einem klassischen Rangverhältnis zueinander – beide sind einfaches Bundesrecht beziehungsweise EU-Primärrecht und regeln unterschiedliche Fragen. § 270a BGB betrifft das Verhältnis Händler–Verbraucher: Darf der Händler dem Kunden ein Entgelt berechnen? Das Kartellrecht (§§ 1, 19, 20 GWB, Art. 101, 102 AEUV) betrifft dagegen das Verhältnis Paypal–Händler und dessen Wirkung auf den gesamten Markt: Darf Paypal seinen Vertragspartnern per eigener Geschäftsbedingung verbieten, von einer zivilrechtlich erlaubten Möglichkeit Gebrauch zu machen?
Genau hier entsteht die eigentliche Kollision: Seit dem BGH-Urteil 2021 dürfen Händler zivilrechtlich Paypal-Gebühren weitergeben. Paypal selbst untersagt dies seinen Vertragspartnern aber weiterhin per AGB. Eine vertragliche Klausel kann zivilrechtlich wirksam sein und trotzdem kartellrechtswidrig, wenn sie den Wettbewerb beschränkt – das Kartellrecht wirkt hier als eigenständige Wirksamkeitsschranke über privatautonomen Vereinbarungen, ähnlich wie bei Sittenwidrigkeit oder Verstoß gegen gesetzliche Verbote.
Wie kann ein US-Unternehmen gegen deutsches Kartellrecht verstoßen?
Eine naheliegende Frage drängt sich auf: Wie kann ein amerikanisches Unternehmen überhaupt gegen deutsches beziehungsweise europäisches Kartellrecht verstoßen – entzieht sich ein US-Konzern nicht grundsätzlich der Zuständigkeit deutscher Behörden?
Zwei Gründe sprechen dagegen. Erstens gilt im europäischen wie im deutschen Kartellrecht das sogenannte Auswirkungsprinzip: Art. 101 und 102 AEUV sowie die §§ 1, 19, 20 GWB gelten für jedes Verhalten, das sich auf den Wettbewerb innerhalb der EU beziehungsweise Deutschlands auswirkt – unabhängig davon, wo das handelnde Unternehmen seinen Sitz hat. Entscheidend ist der Ort der Wettbewerbswirkung, nicht der Firmensitz. Zweitens ist das europäische Geschäft von Paypal rechtlich ohnehin kein US-Geschäft im engeren Sinne: Vertragspartner europäischer Händler und Verbraucher ist die PayPal (Europe) S.à r.l. et Cie, S.C.A. mit Sitz in Luxemburg – also eine in der EU ansässige Gesellschaft, die unmittelbar dem europäischen Recht unterliegt. Die Frage ist also weniger, ob ein „amerikanisches“ Unternehmen belangt werden kann, sondern ob die Geschäftsbedingungen einer in Luxemburg ansässigen Tochtergesellschaft, die Wettbewerbswirkungen in Deutschland und der gesamten EU entfalten, mit europäischem und deutschem Kartellrecht vereinbar sind. Das relativiert den vermeintlichen Widerspruch – löst aber nicht die eigentliche Frage, ob die AGB-Klausel in der Sache kartellrechtskonform ist. Genau das prüft das Bundeskartellamt derzeit.
Die Kehrseite des Entgeltverbots: Alle zahlen mit
Ein zentraler Kritikpunkt an Paypals AGB-Klausel betrifft die Frage, wer am Ende tatsächlich für die höheren Paypal-Gebühren aufkommt. Da Händler ihren Kundinnen und Kunden die Mehrkosten für die Nutzung von Paypal nicht direkt in Rechnung stellen dürfen, bleibt ihnen nur eine Möglichkeit: Sie müssen diese Kosten in die allgemeine Kalkulation ihrer Produktpreise einpreisen. Das bedeutet in der Praxis, dass alle Kundinnen und Kunden eines Shops über einen höheren Grundpreis an den Paypal-Kosten beteiligt werden – unabhängig davon, ob sie selbst mit Paypal, Lastschrift, Überweisung oder einem günstigeren Dienst bezahlen.
Diese Quersubventionierung hat zwei problematische Effekte: Zum einen zahlen Kundinnen und Kunden, die bewusst eine günstigere Zahlungsmethode wählen, de facto mit für diejenigen, die Paypal nutzen – eine Verzerrung, die dem eigentlichen Verursacherprinzip widerspricht, das dem Surcharging-Verbot doch eigentlich zugrunde liegen sollte. Zum anderen verschwindet für Paypal-Nutzende selbst jede Kostentransparenz: Da der Preis für alle gleich aussieht, gibt es keinen sichtbaren finanziellen Anreiz, auf einen günstigeren Zahlungsdienst umzusteigen. Beide Effekte zusammen führen im Ergebnis dazu, dass die Endpreise für die gesamte Kundschaft eines Shops tendenziell steigen – eine Konsequenz, auf die auch das Bundeskartellamt in seiner vorläufigen Einschätzung ausdrücklich hingewiesen hat.
Verbraucherschutz vs. Monopolisierung
Die Position der Wettbewerbszentrale von 2018 bis 2021 hatte durchaus einen Verbraucherschutz-Effekt: Solange Händler keine Paypal-Aufschläge verlangen durften, mussten Kundinnen und Kunden beim Bezahlen mit Paypal keine versteckten Zusatzkosten fürchten. Gleichzeitig lässt sich aber ein problematischer Nebeneffekt nicht von der Hand weisen: Indem Händlern die Möglichkeit genommen wurde, die höheren Kosten von Paypal gegenüber günstigeren Zahlungsdiensten sichtbar zu machen, fehlte Verbraucherinnen und Verbrauchern jeder finanzielle Anreiz, auf Alternativen auszuweichen.
Wie stark Paypals Stellung im relevanten Zeitraum tatsächlich war, zeigt die oben gezeigte EHI-Studie: Mit 20,5 % Umsatzanteil war Paypal bereits 2018 der mit Abstand größte alternative Zahlungsdienst – weit vor allen vergleichbaren Anbietern wie Sofortüberweisung (1,8 %). Dass genau in dieser Phase Händlern verwehrt wurde, die höheren Kosten dieses marktführenden Dienstes gegenüber Verbrauchern sichtbar zu machen, könnte diese Vormachtstellung zusätzlich zementiert haben, statt Wettbewerb zwischen den Anbietern zu fördern – ein Effekt, der sich mit den vorliegenden Daten zwar plausibel vermuten, aber nicht abschließend quantifizieren lässt.
Exkurs: Paypal und das Kuba-Embargo
Die Debatte um Zahlungsentgelte ist nicht der einzige Fall, in dem Paypal Händlern eigene Regeln auferlegt hat, obwohl europäisches Recht eigentlich anders vorsieht. Bereits 2015 wurde Conalco von Paypal aufgefordert, den Verkauf kubanischer Produkte per Paypal zu unterbinden – als Umsetzung des seit 1962 bestehenden US-Embargos gegen Kuba. Siehe Hier: https://magazin.conalco.de/paypal-setzt-embargo-gegen-kubanische-produkte-durch/ Die EU selbst führt kein solches Embargo, dennoch setzte die europäische Paypal-Tochter mit Sitz in Luxemburg die US-Vorgaben auch gegenüber europäischen Händlern durch – andernfalls drohte die Kontosperrung.
Auffällig dabei: In Paypals eigener öffentlicher Nutzungsrichtlinie, die verbotene und genehmigungspflichtige Aktivitäten detailliert auflistet – von Alkohol über Glücksspiel bis hin zu Kryptowährungen –, findet sich keinerlei Erwähnung von Kuba, US-Sanktionslisten oder länderbezogenen Handelsbeschränkungen. Auch eine öffentliche Stellungnahme von Paypal, in der das Unternehmen diese Praxis gegenüber europäischen Händlern transparent erklärt oder rechtfertigt, ist nicht auffindbar. Ob dieses Schweigen bewusst gewählt ist, lässt sich von außen nicht belegen – auffällig bleibt der Widerspruch zwischen einer sonst sehr ausführlichen Richtlinie und der fehlenden Transparenz ausgerechnet an diesem Punkt.
2026: Das Bundeskartellamt greift ein
Am 11. November 2026 teilte das Bundeskartellamt Paypal seine vorläufige rechtliche Einschätzung mit: Das vertragliche Verbot, mit dem Paypal Händlern untersagt, Paypal-Gebühren an Kundinnen und Kunden weiterzugeben, könnte gegen das Verbot wettbewerbsbeschränkender Vereinbarungen (§ 1 GWB, Art. 101 AEUV) sowie gegen die kartellrechtlichen Missbrauchsverbote (§§ 19, 20 GWB, Art. 102 AEUV) verstoßen. Das Bundeskartellamt erwägt zudem, einen durch den möglichen Verstoß erlangten wirtschaftlichen Vorteil nach § 34 GWB abzuschöpfen. Eine abschließende Entscheidung steht noch aus; Paypal kann zunächst Stellung nehmen.
Fazit: Pro und Contra
Pro (Argumente, die für das frühere Vorgehen der Wettbewerbszentrale und/oder Paypals heutige Position sprechen könnten):
| Verbraucherschutz vor Überraschungskosten | Bis 2021 waren Verbraucherinnen und Verbraucher davor geschützt, am Ende eines Bestellvorgangs unerwartet mit einem Zahlungsaufschlag konfrontiert zu werden – ein Problem, das durch Billigflieger wie Ryanair erst sichtbar gemacht hatte, wie unangenehm solche versteckten Gebühren für Verbraucher sein können. |
| Einheitliche Preistransparenz im Vergleich | Ein pauschales Aufschlagsverbot vereinfacht den Preisvergleich zwischen Händlern erheblich, da der angezeigte Preis stets dem tatsächlichen Endpreis entspricht, ohne dass Kundinnen und Kunden erst am Ende des Bestellvorgangs mit Zusatzkosten rechnen müssen. |
| Rechtlich vertretbare Auslegung vor 2021 | Da Paypal im Gesetzeswortlaut von § 270a BGB nicht ausdrücklich ausgenommen war, war die Position der Wettbewerbszentrale bis zum BGH-Urteil zumindest rechtlich nicht abwegig – die Gesetzesbegründung allein ist juristisch nicht bindend. |
| Kartellverfahren noch offen | Das Bundeskartellamt äußert bislang nur eine vorläufige Einschätzung; Paypal kann sich noch äußern, und eine endgültige Entscheidung steht aus. Es wäre verspätete Vorverurteilung, das Ergebnis bereits als feststehend zu behandeln. |
| EU-Tochtergesellschaft unterliegt EU-Recht | Da Paypals europäisches Geschäft über eine in Luxemburg ansässige Gesellschaft abgewickelt wird, ist die Anwendung europäischen und deutschen Kartellrechts rechtlich stringent begründet und kein Fall unzulässiger extraterritorialer Rechtsanwendung. |
Contra (kritische Einordnung):
| Durchsetzung gegen die Gesetzesabsicht | Die Wettbewerbszentrale setzte drei Jahre lang eine Rechtsauffassung durch, die der ausdrücklichen Absicht des Gesetzgebers laut Gesetzesbegründung klar widersprach – mit allein 97 Abmahnungen bis März 2018 und zahlreichen erzwungenen Unterlassungserklärungen zulasten von Händlern, die sich am Ende als im Recht herausstellten. |
| Faktischer Vollstrecker von Paypal-Interessen | Im Ergebnis hat die Wettbewerbszentrale genau das durchgesetzt, was Paypal selbst wollte – ohne dass Paypal dafür selbst hätte aktiv werden müssen, und entgegen dem, was der Gesetzgeber ausweislich der Gesetzesbegründung vorgesehen hatte. |
| Nachträglich korrigierte Rechtsauffassung ohne Konsequenzen | Das BGH-Urteil 2021 stellte die bisherige Praxis als unzutreffend heraus. Eine öffentliche Aufarbeitung oder Entschädigung der betroffenen Händler, die zuvor zur Unterlassung gezwungen wurden, fand nicht statt – die Wettbewerbszentrale feierte das Urteil stattdessen als eigenen Erfolg für mehr Rechtssicherheit. |
| Gesetzgeberische Regelungslücke trotz Marktrealität | Obwohl Paypal 2018 bereits 20,5 % des Online-Umsatzes in Deutschland abwickelte, versäumte es der Gesetzgeber, eine eindeutige Regelung zu treffen – ein wiederkehrendes Muster, wie auch bei anderen Regelungslücken (etwa der Pfandpflicht für neuere Produktkategorien) sichtbar wird, bei denen die Gesetzgebung der gelebten wirtschaftlichen Realität der Bürgerinnen und Bürger hinterherhinkt. |
| Quersubventionierung aller Kundinnen und Kunden | Weil Händler die Mehrkosten von Paypal nicht gezielt an Paypal-Nutzende weitergeben dürfen, müssen sie diese in die allgemeine Preiskalkulation einrechnen. Im Ergebnis zahlen alle Kundinnen und Kunden höhere Preise – auch jene, die Paypal gar nicht nutzen –, während Paypal-Nutzende selbst keinerlei Kostentransparenz erhalten. |
| Mögliche Begünstigung einer Marktmonopolisierung | Indem Händlern verboten war, die höheren Kosten des bereits 2018 marktführenden Dienstes Paypal sichtbar zu machen, fehlte ein wirtschaftlicher Anreiz für Verbraucher, auf günstigere Alternativen auszuweichen – was Paypals marktbeherrschende Stellung möglicherweise zusätzlich zementiert hat, statt Wettbewerb zu fördern. |
| Intransparenz bei Länderbeschränkungen | Paypals öffentliche Nutzungsrichtlinie listet verbotene und genehmigungspflichtige Aktivitäten detailliert auf, erwähnt die Durchsetzung von US-Embargos wie dem Kuba-Embargo gegenüber EU-Händlern aber mit keinem Wort – eine öffentliche Stellungnahme dazu existiert nicht auffindbar. |
| Bis heute ungelöster Zielkonflikt | Auch nach dem BGH-Urteil können Händler Paypal-Gebühren faktisch nicht weitergeben, weil Paypal dies per eigener AGB weiterhin verbietet – ein Zustand, der erst durch das laufende Bundeskartellamt-Verfahren infrage gestellt wird, aber noch nicht beendet ist. |
Insgesamt zeigt die Chronik, wie eine eigentlich verbraucherfreundlich gemeinte Selbstkontrollinstitution der Wirtschaft über Jahre hinweg eine Rechtsauffassung durchgesetzt hat, die sich im Nachhinein als unzutreffend herausstellte – und wie eine gesetzgeberische Regelungslücke, die längst etablierte Marktrealitäten übersah, bis heute über das aktuelle Bundeskartellamt-Verfahren nachwirkt.