Alkoholsteuer 2027: Was ist geplant?
Am 7. September 2026 hat die Bundesregierung den Entwurf des Haushaltsbegleitgesetzes 2027 in den Bundestag eingebracht (Drucksache 21/7860). Neben Änderungen am Bundeshaushalt enthält er eine Anhebung von vier Verbrauchsteuern: der Alkoholsteuer, der Schaumweinsteuer, der Zwischenerzeugnissteuer und der Alkopopsteuer. Alle Sätze sollen um jeweils 20 % steigen, in Kraft treten soll die Änderung am 1. Januar 2027.
Der Bund rechnet mit Mehreinnahmen von 455 Millionen Euro pro Jahr. Davon entfallen 385 Millionen Euro auf die Alkoholsteuer, 65 Millionen Euro auf die Schaumweinsteuer und 5 Millionen Euro auf die Zwischenerzeugnissteuer. Stiller Wein und Bier sind von dem Entwurf nicht betroffen.
Wichtig: Es handelt sich um einen Gesetzentwurf. Erst wenn Bundestag und Bundesrat das Verfahren abgeschlossen haben, stehen die neuen Steuersätze verbindlich fest. Alle Angaben in diesem Beitrag beziehen sich auf den Stand November 2026.
Die neuen Steuersätze im Überblick
Die Alkoholsteuer bemisst sich am reinen Alkohol, Schaumwein- und Zwischenerzeugnissteuer dagegen an der Menge des Getränks. Diese Sätze sieht der Regierungsentwurf vor:
| Steuerart | Bemessungsgrundlage | Heute | Ab 2027 (geplant) |
| Alkoholsteuer (Spirituosen) | je Hektoliter reiner Alkohol | 1.303 € | 1.564 € |
| Schaumweinsteuer (ab 6 % vol) | je Hektoliter Getränk | 136 € | 163 € |
| Schaumweinsteuer (unter 6 % vol) | je Hektoliter Getränk | 51 € | 61 € |
| Zwischenerzeugnissteuer (über 15 % vol) | je Hektoliter Getränk | 153 € | 184 € |
| Zwischenerzeugnissteuer (bis 15 % vol) | je Hektoliter Getränk | 102 € | 122 € |
| Alkopopsteuer | je Hektoliter reiner Alkohol | 5.550 € | 6.660 € |
Auch die ermäßigten Sätze für Abfindungs- und Verschlussbrennereien steigen um 20 %, von 1.022 € auf 1.226 € bzw. von 730 € auf 876 € je Hektoliter reinem Alkohol.
Rechner: Steuererhöhung pro Flasche berechnen
Mit unserem Rechner lässt sich für jede Flasche ermitteln, wie stark sich die geplante Erhöhung auswirkt. Getränkeart wählen, Füllmenge, Alkoholgehalt und auf Wunsch den aktuellen Verkaufspreis eintragen, schon zeigt der Rechner die Steuer heute und ab 2027 sowie den möglichen neuen Preis.
Heute
Alkoholsteuer pro Flasche inkl. MwSt.
–
Nach der Erhöhung
Alkoholsteuer pro Flasche inkl. MwSt.
–
Mehrkosten pro Flasche
–
–
Verkaufspreis heute
–
Preis nach der Erhöhung
–
Preisanstieg
–
Wichtig: Die Rechenbeispiele zeigen nur den reinen Steueraufschlag. In der Praxis kalkuliert jede Handelsstufe, vom Hersteller über den Großhandel bis zum Einzelhandel, mit einem prozentualen Zuschlag. Die höhere Steuer wird dadurch auf jeder Stufe mit aufgeschlagen. Hinzu kommt, dass Preisänderungen erfahrungsgemäß gern zum Aufrunden genutzt werden. Der „Preis nach der Erhöhung“ ist deshalb als Untergrenze zu verstehen: Mindestens dieser Preis dürfte im neuen Jahr aufgerufen werden.
So wird die Steuer berechnet
Bei Spirituosen zählt nur der enthaltene reine Alkohol. Die Formel lautet: Füllmenge × Alkoholgehalt × Steuersatz. Eine 0,7-Liter-Flasche mit 40 % vol enthält 0,28 Liter reinen Alkohol. Bei 13,03 € je Liter ergibt das heute 3,65 € Alkoholsteuer, ab 2027 wären es 4,38 €.
Bei Sekt und anderen Schaumweinen sowie bei Zwischenerzeugnissen wie Wermut, Portwein oder Sherry wird die Getränkemenge besteuert: Füllmenge × Steuersatz. Der Alkoholgehalt entscheidet hier nur darüber, ob der reguläre oder der ermäßigte Satz gilt.
Auf die Verbrauchsteuer kommen noch 19 % Mehrwertsteuer. Für Käuferinnen und Käufer fällt die Erhöhung im Laden also etwas höher aus als der reine Steuerbetrag.
Drei Beispiele: So viel teurer werden Spirituose, Schaumwein und Wermut
Die folgenden Rechnungen gehen davon aus, dass die höhere Steuer vollständig an die Kundschaft weitergegeben wird. Wie sich die Preise tatsächlich entwickeln, legen Hersteller und Handel fest. Die Ausgangspreise entsprechen dem Stand November 2026.
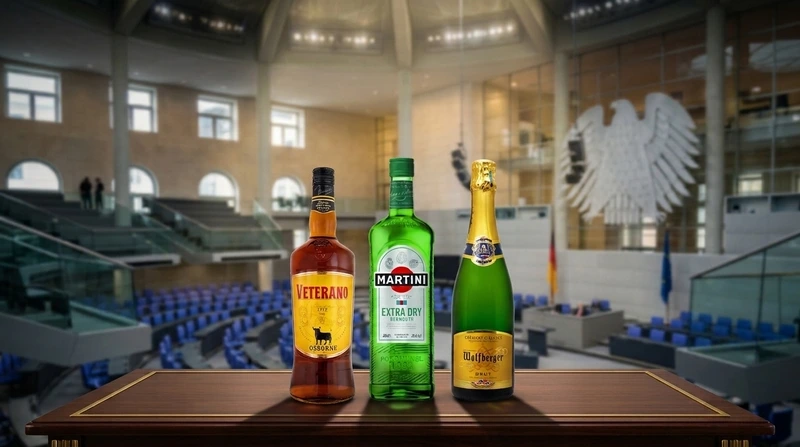
Als Beispiele haben wir bewusst unsere Topseller aus den drei betroffenen Kategorien gewählt: den Osborne Veterano bei den Spirituosen, den Wolfberger Crémant d’Alsace Brut AOC beim Schaumwein und den Martini Extra Dry bei den Zwischenerzeugnissen. So wird sichtbar, wie sich die Erhöhung bei besonders gefragten Flaschen auswirkt.
Osborne Veterano – 1 l, 30 % vol
Der Osborne Veterano ist unser Topseller bei den Spirituosen. Der spanische Klassiker fällt als Spirituose unter die Alkoholsteuer. Ein Liter mit 30 % vol enthält 0,3 Liter reinen Alkohol. Heute fallen darauf 3,91 € Alkoholsteuer an, mit Mehrwertsteuer 4,65 €. Ab 2027 wären es 4,69 € bzw. 5,58 €. Die Flasche würde damit um 0,93 € teurer, von 12,99 € auf 13,92 € (14,92 € / 1 l). Das entspricht einem Plus von 7,2 %.

Wolfberger Crémant d’Alsace Brut AOC – 0,75 l, 12 % vol
Der Wolfberger Crémant d’Alsace Brut AOC ist unser Topseller beim Schaumwein. Der Schaumwein aus dem Elsass unterliegt der Schaumweinsteuer. Mit 12 % vol gilt der reguläre Satz. Für 0,75 Liter fallen heute 1,02 € Steuer an, mit Mehrwertsteuer 1,21 €. Ab 2027 wären es 1,22 € bzw. 1,45 €. Der Preis würde um 0,24 € steigen, von 11,49 € (15,32 € / 1 l) auf 11,73 € (15,64 € / 1 l). Das sind 2,1 % mehr.

Martini Extra Dry Vermouth – 0,75 l, 15 % vol
Der Martini Extra Dry ist unser Topseller bei den Zwischenerzeugnissen. Wermut zählt steuerlich zu dieser Kategorie. Mit genau 15 % vol liegt er an der Grenze und fällt noch unter den ermäßigten Satz, denn dieser gilt bis einschließlich 15 % vol. Heute fallen für 0,75 Liter 0,77 € Steuer an, mit Mehrwertsteuer 0,91 €. Ab 2027 wären es 0,92 € bzw. 1,09 €. Die Flasche würde um 0,18 € teurer, von 8,99 € (11,99 € / 1 l) auf 9,17 € (12,23 € / 1 l). Das entspricht einem Plus von 2,0 %. Hätte der Wermut auch nur 15,1 % vol, würde der reguläre Satz gelten.

Die drei Beispiele im Vergleich
| Produkt | Steuerart | Steuer heute (brutto) | Steuer 2027 (brutto) | Preis heute | Preis 2027 | Plus |
| Osborne Veterano 1 l, 30 % vol | Alkoholsteuer | 4,65 € | 5,58 € | 13,99 € (13,99 € / 1 l) |
14,92 € (14,92 € / 1 l) |
+ 0,93 € (6,7 %) |
| Wolfberger Crémant d’Alsace Brut AOC 0,75 l, 12 % vol | Schaumweinsteuer | 1,21 € | 1,45 € | 11,49 € (15,32 € / 1 l) |
11,73 € (15,64 € / 1 l) |
+ 0,24 € (2,1 %) |
| Martini Extra Dry 0,75 l, 15 % vol | Zwischenerzeugnissteuer | 0,91 € | 1,09 € | 8,99 € (11,99 € / 1 l) |
9,17 € (12,23 € / 1 l) |
+ 0,18 € (2,0 %) |
Der Vergleich zeigt: Spirituosen trifft die Erhöhung am deutlichsten, weil die Alkoholsteuer direkt am reinen Alkohol ansetzt. Bei Sekt und Wermut bleibt es bei wenigen Cent pro Flasche.
Pro: Argumente für die Steuererhöhung
Befürworter der Anhebung führen vor allem diese Punkte an:
- Beitrag zum Bundeshaushalt: Die Mehreinnahmen von rund 455 Millionen Euro pro Jahr fließen vollständig an den Bund und sollen helfen, den Haushalt im Rahmen der Schuldenbremse zu konsolidieren.
- Ausgleich für die Inflation: Die Steuersätze sind als feste Eurobeträge festgelegt und wurden über viele Jahre nicht angepasst. Gemessen an den gestiegenen Preisen ist die reale Steuerlast dadurch gesunken. Die Erhöhung holt einen Teil davon nach.
- Gleichmäßige Anhebung: Alle betroffenen Steuerarten steigen um denselben Prozentsatz. Das Verhältnis zwischen Spirituosen, Sekt und Zwischenerzeugnissen bleibt damit unverändert.
- Lenkungswirkung: Suchtverbände und Teile der Politik fordern seit Jahren höhere Alkoholsteuern, weil der Preis aus ihrer Sicht das Kaufverhalten beeinflusst.
- Moderate Belastung pro Flasche: Bei Sekt und Wermut geht es um 18 bis 24 Cent pro Flasche, bei einer typischen Spirituose um knapp einen Euro.
- Internationaler Vergleich: Auch nach der Erhöhung liegt die Besteuerung von Spirituosen in Deutschland deutlich unter dem Niveau etwa skandinavischer Länder.
Contra: Argumente gegen die Steuererhöhung
Kritiker aus Handel, Herstellerverbänden und Teilen der Politik halten dagegen:
- Höhere Preise für Verbraucher: Der Gesetzentwurf erwartet keine Auswirkungen auf das Verbraucherpreisniveau. Die Rechenbeispiele zeigen jedoch, dass einzelne Produkte spürbar teurer werden können, wenn die Steuer weitergegeben wird.
- Steuer auf die Steuer: Auf die Alkoholsteuer fällt zusätzlich Mehrwertsteuer an. Aus 0,73 € Steueraufschlag bei einer 0,7-Liter-Flasche mit 40 % vol werden so 0,87 € im Verkaufspreis.
- Ungleichbehandlung: Stiller Wein bleibt steuerfrei, die Biersteuer ist im Entwurf nicht enthalten. Die Last tragen allein Spirituosen, Schaumwein und Zwischenerzeugnisse.
- Günstige Produkte stärker betroffen: Die Steuer ist ein fester Betrag. Je niedriger der Verkaufspreis, desto größer fällt der prozentuale Aufschlag aus.
- Belastung für Hersteller und Handel: Brennereien, Sektkellereien und Händler müssen Preise neu kalkulieren und tragen das Risiko sinkender Absätze. Kleinbrennereien sind von den höheren ermäßigten Sätzen ebenfalls betroffen.
- Ausweichverhalten: Höhere Preise können Einkäufe im benachbarten Ausland attraktiver machen. Die erwarteten Mehreinnahmen könnten dann geringer ausfallen.
- Umstrittene Lenkungswirkung: Kritiker bezweifeln, dass Aufschläge von wenigen Cent bis rund einem Euro das Kaufverhalten nennenswert verändern.
Häufige Fragen zur Alkoholsteuer 2027
Wann soll die Alkoholsteuer steigen?
Laut Regierungsentwurf zum 1. Januar 2027. Voraussetzung ist, dass Bundestag und Bundesrat das Haushaltsbegleitgesetz 2027 rechtzeitig verabschieden.
Ist die Erhöhung schon beschlossen?
Stand November 2026 liegt ein Gesetzentwurf der Bundesregierung vor. Änderungen im parlamentarischen Verfahren sind möglich.
Wird Sekt teurer?
Ja. Die Schaumweinsteuer soll von 136 € auf 163 € je Hektoliter steigen. Für eine 0,75-Liter-Flasche sind das 0,20 € mehr Steuer, mit Mehrwertsteuer 0,24 €.
Wird Wein oder Bier teurer?
Stiller Wein ist in Deutschland von der Verbrauchsteuer befreit und bleibt es auch nach dem Entwurf. Eine Erhöhung der Biersteuer ist im Haushaltsbegleitgesetz 2027 nicht vorgesehen.
Welcher Satz gilt bei genau 15 % vol?
Für Zwischenerzeugnisse wie Wermut oder Portwein gilt der ermäßigte Satz bis einschließlich 15 % vol. Bei genau 15 % vol werden also künftig 122 € statt 184 € je Hektoliter fällig.
Steigen alle Preise am 1. Januar 2027 auf einen Schlag?
Nicht zwingend. Die Steuer entsteht, wenn die Ware das Steuerlager verlässt. Für Spirituosen, Sekt und Zwischenerzeugnisse, die vor dem Stichtag bereits versteuert wurden, sieht der Entwurf keine Nachversteuerung vor, anders als bei Alkopops. Höhere Preise können sich deshalb nach und nach im Handel zeigen.
Fazit
Die geplante Erhöhung um 20 % betrifft Spirituosen, Sekt und Zwischenerzeugnisse gleichermaßen, wirkt sich aber unterschiedlich stark aus. Bei unserem Spirituosen-Topseller Osborne Veterano geht es um knapp einen Euro pro Flasche, beim Schaumwein von Wolfberger und beim Martini Extra Dry um 18 bis 24 Cent. Ob und in welcher Form das Gesetz kommt, entscheidet sich im parlamentarischen Verfahren.